打仗的人都明白,战场上最乱人心的往往不是炮声,而是满天乱飞的“敌情通报”。
一份来路不明的战报,就能让阵地上人心浮动。
有人急着撤,有人慌着跑,最后不是被对手打垮,而是被自己的情绪冲垮了。
楼市其实也是一块阵地,守着千家万户的钱袋子,也守着一个国家的经济基本盘。
这时候,大洋彼岸的华尔街机构隔空发来一份“战况研判”,说中国房价连一半都没跌完,还得一路熬到2027年。
这话听着吓人,传得也快。
可这份战报是谁写的?
凭什么这么写?
前线的真实情况又是什么样?
这几个问题不弄明白,就谈不上看懂这一仗。
先把这份预测的来历理一理。
它是华尔街投行早些时候给出的判断,不是什么新鲜出炉的战报。
当初它说“还没过半”,把曙光定在2027年。
如今2027年就在眼前,这份时间表到底准不准,最好的办法就是拿前线的最新战况去对一对。
再说它的推算路数。
华尔街给中国楼市“算命”,套路大同小异。
先把海外几次楼市泡沫破裂的老剧本翻出来,量一量跌了多少,数一数跌了几年,再往中国身上一套,时间表就出来了。
看着挺严谨,其实有个硬伤。
这种算法默认天下楼市都按一个规律走。
这就好比拿别国平原上的沙盘,去推演自家的山地战。
地形不同,兵力不同,指挥体系也不同,推出来的结论能有几分准,得打个大问号。
更要紧的是,中国楼市从来不是放任自流的。
别人那边楼市一垮,常常是银行倒闭、房主断供、整条街挂牌甩卖,一泻千里。
中国这边有政策托底,有调控纠偏,调整归调整,不会演变成踩踏式的溃退。
拿别人溃败时的曲线来量中国的有序调整,尺子一开始就拿错了。
那前线到底打成什么样了?
看权威战报。
国家统计局10月19日公布的数据显示,9月份,70个大中城市中,一线城市商品住宅销售价格环比继续上涨,二三线城市环比降幅总体收窄,一二三线城市同比降幅均收窄。
新华社给出的判断很明确:风向标城市发挥稳市场带动作用,住房交易的整体表现更具韧性,楼市回稳态势继续增强。
阵地上插红旗的地方也在变多。
9月份,70个大中城市中,新建商品住宅销售价格环比上涨城市有17个,比上月增加2个;二手住宅销售价格环比上涨城市有9个,比上月增加6个。
最亮眼的是上海。
上海二手房价格同比上涨0.8%,成为全国唯一一个二手房价格同比由跌转涨的城市。
同比翻红,说明房价已经站到了一年前的位置之上。
别小看这一个城市。
打仗讲究“撕开口子”,第一个突破点往往最难,后面的队伍跟上来就顺多了。
拿这份战报回头看那句“还没过半”,就有点对不上了。
真要是下跌连一半都没走完,一线城市不会连着几个月环比上涨,上涨城市的数量也不会一个月比一个月多。
至少在高能级城市,这个判断已经被现实改写了。
当然,好消息不能光挑着讲,实事求是才能看清战局。
二三线城市的压力还不小,二、三线城市二手住宅销售价格同比分别下降4.5%和5.4%。
这也引出了外资预测常常忽略的一个事实:中国楼市早就不是一盘棋了。
一线城市和一些强二线城市人口在流入,产业撑得住,需求是实打实的。
不少三四线城市人口在外流,库存还压着,调整还得继续。
一句“全国房价跌到哪一年”,把这么复杂的局面压成了一条线。
听着干脆利落,丢掉的细节却太多。
战场的形态也变了。
过去买房,大家盯的都是新楼盘,开发商盖一栋卖一栋。
如今住建部给出的判断很清楚。
住房城乡建设部房地产市场监管司司长张雪涛介绍,当前,房地产市场出现了两个转变。
一是房地产市场供求关系发生了重大变化,二是房地产市场进入存量阶段。
这话分量不轻。
进入存量阶段,意味着楼市从拼规模、拼速度的冲锋阶段,转到了拼质量、拼配置的阵地经营阶段。
还拿冲锋时期的眼光去衡量阵地经营的得失,结论难免跑偏。
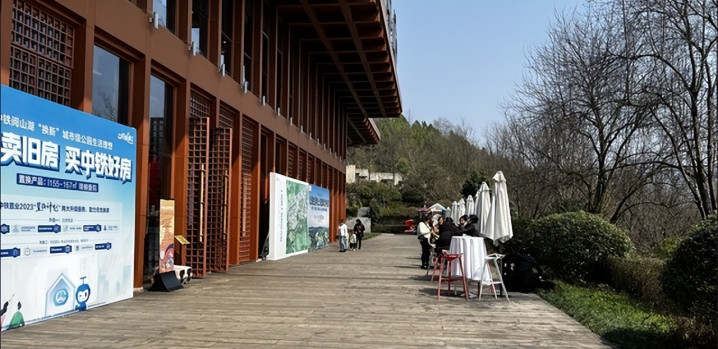
有人说,政策一轮接一轮地出,反倒把调整周期拉长了。
这话乍一听有点道理,细想站不住。
有序转进和全线溃退是两码事。
让房价一夜腰斩,看着“出清”得快,代价是什么?
是无数家庭资产缩水,是银行坏账成堆,是上下游一大串行业跟着遭殃。
政策要做的,就是不让市场摔这一跤。
慢一点、稳一点,伤亡就小一点,这笔账怎么算都划得来。
国家层面的打法摆得很清楚。
中央经济工作会议明确要求“着力稳定房地产市场”。
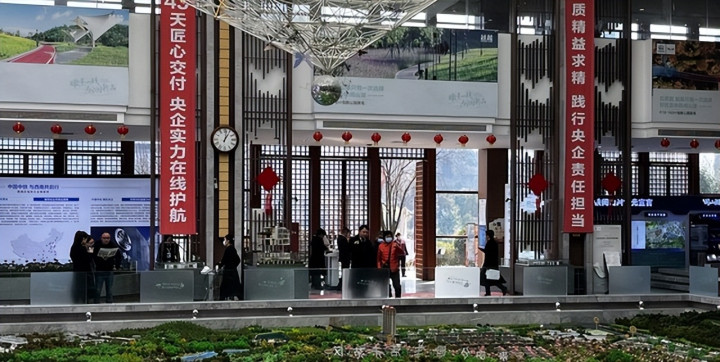
到了具体部署,围绕房地产市场,2026年将着力稳定房地产市场,重点是:因城施策控增量、去库存、优供给,结合城市更新、城中村改造盘活利用存量用地,推动收购存量商品房用作保障性住房、安置房、宿舍、人才房等。
控增量,就是不再盲目铺摊子。
去库存,就是把压在手里的房子消化掉。
优供给,就是让新盖的房子更合老百姓的心意。
三招配合着用,是一套完整的战术组合。
收购存量房改作保障房,就像把阵地上闲置的物资重新编组,派到最需要的地方。
卖不动的房子有了去处,新市民、年轻人也有了落脚的地方,一举两得。
想要守住阵地,光靠火力支援不够,还得修工事。
过去楼市出过不少问题,烂尾楼一直是老百姓心里的一根刺。
现在要从根子上把它拔掉。
房地产发展新模式的重点,是以项目公司制、主办银行制和现房销售制三项制度为重点,改革完善房地产基础性制度。
而且截至目前,房地产三项基础性制度已全部出台。
其中的现房销售,用住建部的话说,就是要解决项目销售“一手交钱、一手交房”的问题,实现“所见即所得”,从根本上防范交付风险。
买房的人看得见、摸得着,心里才踏实。
信心这东西,从来不是喊出来的,是一砖一瓦垒出来的。
还有一个容易被外资报告漏掉的变量,那就是“好房子”。
以前买房,很多人只看地段和价格,房子本身好不好往往排在后面。
现在国家在推一套新标准。
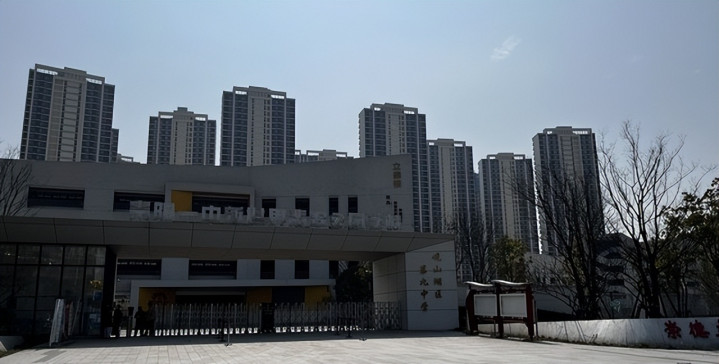
住房城乡建设部副部长陈绍旺介绍了4个关键词:安全、舒适、绿色、智慧。
老百姓不是不想买房,而是想买更好的房。
需求一直在,只是换了个模样。
谁能把房子造得更好,谁就能把这股需求接住。
从“住有所居”到“住有优居”,本身就是楼市一台新的发动机。
外资报告盯着人口、库存这些减分项,却没把这台发动机算进去,结论自然偏悲观。
说到2027年,有个细节挺有意思。
财政部、国家税务总局、住房城乡建设部发布公告称,自2026年1月1日至2027年12月31日,对出售自有住房并在现住房出售后1年内在市场重新购买住房的纳税人,对其出售现住房已缴纳的个人所得税予以退税优惠。
同样是2027年,华尔街看到的是一条“熬到头”的下跌终点。
中国政策给出的,却是一段支持改善需求的窗口期。
卖旧买新、换大换好,这正是存量时代楼市最有活力的一环。
一个只顾着数跌幅,一个忙着打通换房的路。
两种眼光放在一起,高下立判。
回到标题里的问题:中国房价真要一路跌到2027年吗?
这个问题本身就问得不够准确。
全国几百个城市,有的已经站稳脚跟,有的还在消化库存,有的正在转型升级。
拿一个统一的“见底时间”去框住所有城市,就像用一张地图指挥所有战区,注定会失真。
更值得关注的,不是房价跌到哪一年,而是楼市正在变成什么样子。
房子在回归居住属性,炒房的土壤越来越薄,保障体系越来越厚,制度短板一块块补上。
这场调整的终点不是某个价格数字,而是一个更健康的市场形态。
外资机构爱给精确的时间表,因为时间表最好传播,也最能制造话题。
可对普通家庭来说,与其被一份报告牵着鼻子走,不如想清楚自家的真实需求,看准所在城市的实际行情。
还得提个醒。
这些年华尔街唱衰中国经济的预测没少出,真正应验的不多。
它们的报告有研究价值,可以当成一种观察角度,但绝不是什么“终审判决”。
中国的事,最终还得看中国自己的打法和定力。
楼市这一仗,从来不是靠嘴上的预言打赢的,而是靠一步一个脚印的部署打出来的。
外面的声音再响,也只是场外解说,真正决定胜负的是场内的兵力调度和战略定力。
房价有起有落本是常态,关键是在调整中把根基夯实、把短板补齐,让房子重新回到“安居”二字上来。
等到那一天回头再看,所谓“还没过半”,不过是一份隔着太平洋的远程观测,看得清轮廓,却摸不透这片土地的底气。
方道配资提示:文章来自网络,不代表本站观点。